







序章 「教育費は、いくら用意すれば『終わる』んですか?」
教育費は、結局いくら貯めればいいのか。
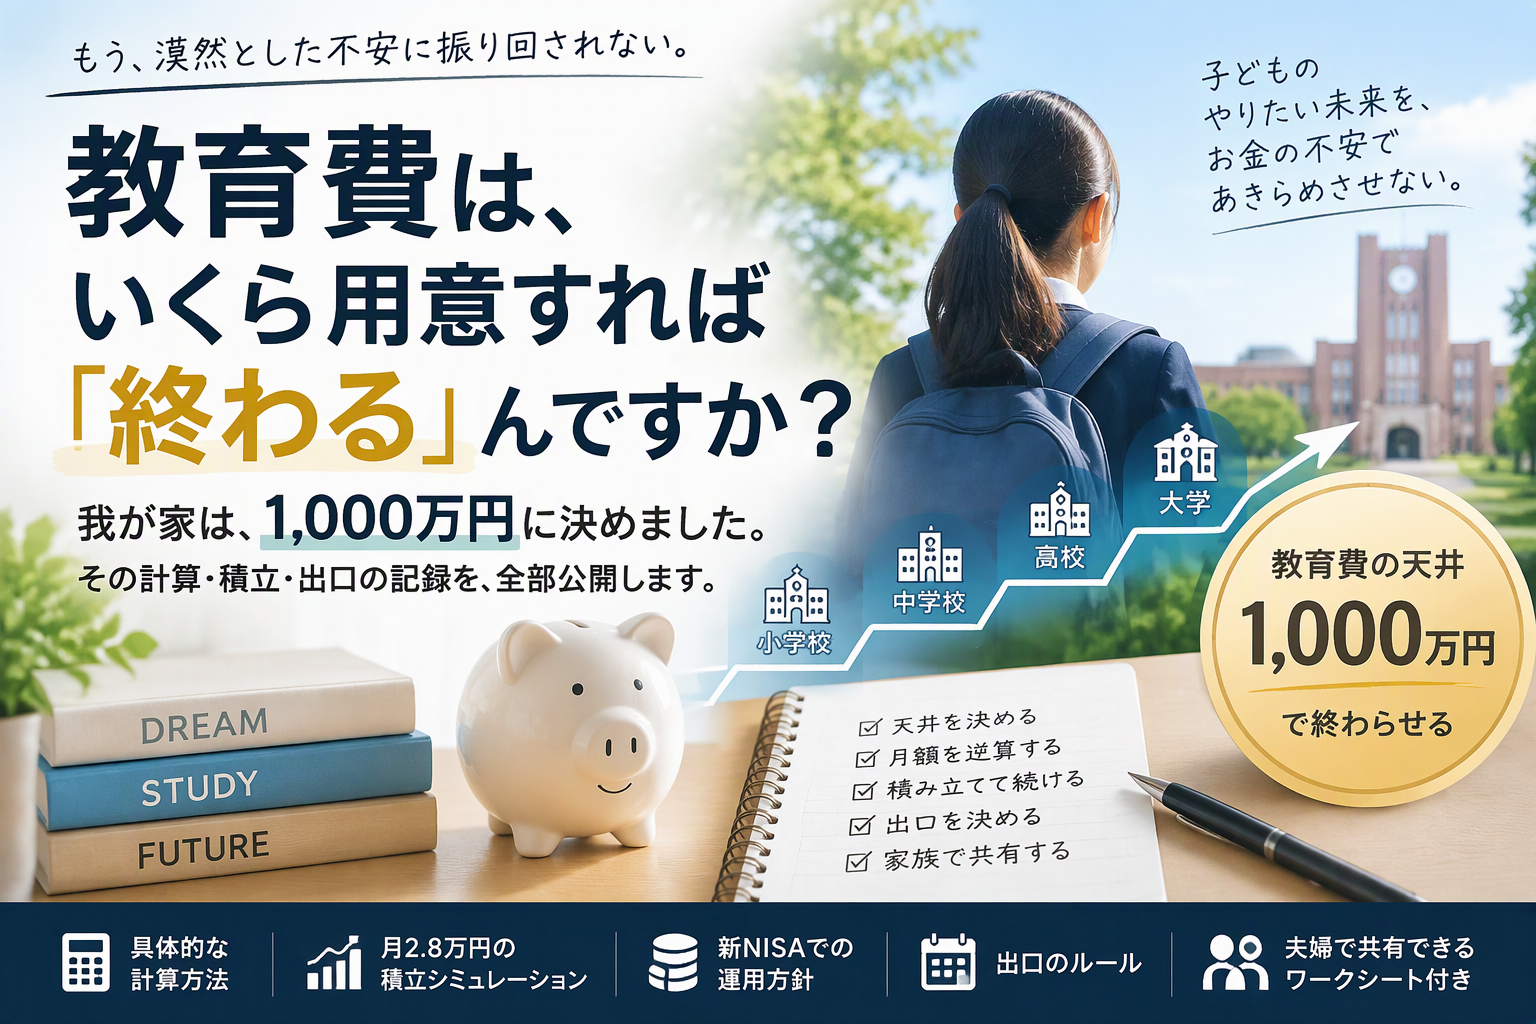
我が家の答えは、1,000万円です。
高校卒業まで500万円、大学(私立理系)で500万円。
いちばん高い進路で天井を置き、月の積立は約2.8万円に逆算しました。
置き場所は、親の新NISAのつみたて投資枠です。
学資保険(月約2.2万円)は加入していますが、教育費の設計には組み込んでいません。
この記事では、1,000万円の内訳と決め方、積立の置き場所、使う時期が近づいたときの取り崩し(出口)のルールまで、我が家の数字で全部公開します。
「教育費 平均」で検索しては不安になる夜を終わらせたい方へ。
まずは、我が家の決め方を見てください。
なぜ、終わりが決まっていないと不安が消えないのか。
理由はシンプルで、教育費は家計の中でいちばん「天井が見えない」支出だからです。
住宅ローンには、残高と完済の日があります。
老後資金は、いつまで生きるか分からない以上、総額は決められません。
ただ、遠い先の話なので、調整しながら寄せていく時間があります。
ところが教育費は、終わりの時期がほぼ決まっているのに、総額だけが決まっていない。
しかも、調整する時間は子どもの年齢とともに減っていきます。
決まっていないのに、待ってくれない。
家計の中でいちばん不安を生む支出です。
ソニー生命の2026年の調査では、子どもの教育資金に不安を感じている親は78.0%に上ります。
必要だと思う金額のイメージは、平均で1,458万円。
ところが、実際に教育費のために備えている金額は、月あたり平均15,684円です。
月15,684円を、子どもが生まれてから18年間、一度も休まず積み立て続けても、元本の合計は約339万円です。
イメージする1,458万円の、4分の1にも届きません。
多くの家庭が、「1,500万円くらい必要そうだ」と感じながら、その4分の1も用意できていない計算になっているのです。
この溝があると、人はどうするか。
とりあえず学資保険に入る。
とりあえず積立を始める。
「何かしている」ことで安心しようとするのですが、天井が決まっていない以上、不安は消えません。
溝が続くと、家計はどちらかに振れます。
不安に引っ張られて、教育費に回しすぎる。
老後資金が痩せていくのに、気づかない。
あるいは逆に、考えるのが怖くて先送りし、進路が決まる直前になって慌てる。
どちらも、金額の問題ではありません。
「決まっていない」ことが生む失敗です。
私自身が、そうでした。
学資保険の保険料は、月に約2.2万円。
決して安くありません。
それでも払い続けてきたのは、「教育費のために何かしなければ」という不安に背中を押されていたからだと思います。
保険に入り、積立もしているのに、「結局、いくら必要なの?」と聞かれると答えられない。
その状態が、何年も続きました。
学資保険には、もう一つの問題もありました。
お金が戻ってくる時期が、決まったタイミングに固定されていることです。
でも、教育費が要る時期は、家庭によっても、子どもの進路によっても違います。
「備えているはずなのに、使い勝手が合っていない」。
その感覚も、不安を消せなかった理由の一つでした。
月末に資産を確認するたび、総資産は増えているのに、教育費の欄だけが「未定」のまま残っている。
その違和感を、私はずっと抱えていました。
子どもが大きくなり、進路の話が少しずつ現実味を帯びてきました。
塾のこと、高校のこと、その先の大学のこと。
話が具体的になるほど、「金額だけが決まっていない」ことの焦りが増していったのです。
変わったのは、金額を「決めた」ときです。
我が家の1,000万円は、適当に置いた数字ではありません。
高校卒業までで500万円。
大学は、私立の理系で500万円。
「高いほう」の進路まで織り込んで、合計1,000万円と決めました。
決めた瞬間、不思議なほど家計が静かになりました。
月の積立額は、逆算で約2.8万円と決まります。
老後資金にいくら回せるかも、連動して決まります。
進路の話も、「お金が足りるか」ではなく「本人がどうしたいか」で話せるようになりました。
決める前は、「もっと積まなければ」という焦りから、積立額を増やしたくなる衝動が何度もありました。
でも今は、増やす理由も、増やさない理由も、言葉で説明できます。
金額が決まるとは、そういうことです。
教育費の不安は、お金の問題である前に、「未確定」の問題だったのです。
この記事でお渡しするのは、その「確定」までの全記録です。
なぜ1,000万円なのかという計算。
月約2.8万円の積立を、どう続けてきたか。
そして、使う時期が近づいたらどう取り崩すのかという、出口のルールまで。
学資保険をどう扱ったかという、我が家の失敗と判断も含めて、全部書きます。
この記事を読み終えたとき、あなたにも「うちの天井」が置けるようになります。
進路のパターンの置き方。
天井額の決め方。
月の積立額への落とし方。
そして、使う時期が近づいたときの取り崩し方。
順番に、我が家の数字つきでお渡しします。
「足りるか分からない」という状態から抜け出したい方へ。
まずは、我が家の決め方を見てください。
第1章 天井が見えない家計は、計画が永遠に立たない
結論から言います。
教育費が決まっていない家計は、他の計画も全部、立てられません。
教育費は、家計の中でいちばん大きな「未確定変数」です。
ここが空白のままだと、家計全体の設計が止まります。
なぜか。
家計の大きなお金は、全部つながっているからです。
教育費にいくら使うかが決まらなければ、老後資金にいくら回せるかが決まりません。
老後資金が決まらなければ、毎月の積立の総額も決まりません。
住宅ローンには残高があり、完済の日も見えています。
総額は、借りた瞬間に確定しています。
では、老後資金は決められるのか。
正直に言えば、決められません。
いつまで生きるかは、誰にも分からないからです。
年金という目安はあっても、必要な総額は寿命しだいです。
ただ、老後資金には「時間」と「調整の余地」があります。
遠い先の話なので、働く期間を延ばす、支出を見直す。
そうやって、何十年もかけて寄せていけます。
教育費には、その両方がありません。
終わりの時期は、大学を卒業するまでと、ほぼ決まっている。
なのに、総額だけが決まっていないのです。
しかも、時期を選べません。
住宅は、買う時期を自分で選べます。
老後は、まだ遠い話です。
でも教育費は、子どもの年齢とともに、否応なく近づいてきます。
先送りできないのに、金額は未確定。
人生の三大支出と言われる、住宅・教育・老後。
この3つの中で、住宅は「借りた瞬間に総額が確定」します。
老後は遠い先の話で、寄せていく時間があります。
教育費だけが、「総額は未定なのに、時期だけが確定している」という、飛び抜けて扱いにくい支出なのです。
この「1つだけ未確定」が、家計全体を止めてしまうのです。
私自身、月ごとに資産の記録を付け続けてきました。
総資産は増えていく。
住宅ローンの残高も、予定どおり減っていく。
なのに、老後資金の計画を立てようとすると、いつも手が止まりました。
「教育費にいくらかかるかで、残りが全部変わる」からです。
教育費の欄が空白である限り、老後の設計は何度書いても「仮」のままでした。
未確定の教育費は、家計を2つの失敗に引き寄せます。
1つ目は、過剰に備える失敗です。
「足りなかったらどうしよう」という不安から、教育費の積立を増やしたくなる。
増やした分だけ、老後資金や今の暮らしが痩せていきます。
私も何度も、「もっと積まなければ」という衝動に駆られました。
でも、その「もっと」には根拠がありません。
天井が決まっていない以上、いくら積んでも「まだ足りないかも」が消えないのです。
しかも、過剰に備える失敗は、静かに暮らしを削ります。
「教育費のために」と、家族旅行や経験への支出にまでブレーキがかかる。
我が家でも一時期、そういう空気がありました。
将来の不安のために、今の家族の時間を痩せさせてしまう。
本末転倒なのですが、未確定の不安は、それほど強いのです。
2つ目は、先送りの失敗です。
考えるのが怖くて、金額の検討そのものを後回しにする。
学資保険に入って、「備えてはいる」つもりになる。
私がそうでした。
保険料は払っている。
でも、総額の検討はしていない。
「備えているつもり」で何年も過ぎて、子どもは大きくなりました。
子どもは、待ってくれません。
「いつか決めよう」と思っている間に、進学の時期のほうが先に近づいていきます。
先送りの失敗が怖いのは、気づいたときには、選べる手段が減っていることです。
そして、もう1つ厄介な問題があります。
夫婦の揉め事です。
教育費でもめる夫婦の多くは、金額で揉めているのではありません。
「前提」が共有されていないのです。
片方は「教育費は足りるのか」という不安を見ている。
もう片方は「総資産は増えている」という数字を見ている。
同じ家計を見ているのに、前提が違えば、話は永遠に噛み合いません。
前提が共有されていないと、善意の行動まで裏目に出ます。
片方が良かれと思って積立を増やす。
もう片方から見れば、「相談もなく決めた」ように見える。
どちらも家族のためを思っているのに、すれ違うのです。
我が家でも、保険の見直しで約1年、平行線が続きました。
動いたのは、「公的保険でどこまでカバーされるか」という前提を、一緒に確認する形に変えてからです。
教育費も同じです。
揉める原因は、いつも金額の外側にあります。
結論に戻ります。
教育費が決まらないことは、教育費だけの問題ではありません。
老後の計画を止め、積立を歪め、夫婦の前提をずらす。
家計全体の問題です。
逆に言えば、教育費さえ決まれば、止まっていた計画は全部、動き出します。
だから、順番が大事です。
最初に決めるべきは、教育費の天井です。
次章では、その天井を決めた家計がどう変わるのか。
決める前と後で、何がどう静かになるのかをお見せします。
第2章 「決めた」家計に起きた3つの変化
結論から言います。
教育費の天井を決めたら、家計は静かになりました。
変わったのは、金額ではありません。
不安の「発生源」が、1つ消えたのです。
決める前と後で、我が家に起きた変化は3つあります。
1つ目。
進学費用のニュースで、動揺しなくなりました。
決める前の私は、「教育費は○○万円時代」「大学費用が過去最高」といった見出しを見るたびに、内心がざわついていました。
「うちは大丈夫なのか」と検索しては、平均額と自分の貯蓄を比べて、余計に不安になる。
あの頃の不安には、出口がありませんでした。
比べる相手が「世間の平均」で、自分の家計の基準がなかったからです。
夜、寝る前にスマホで「教育費 平均」「私立大学 費用」と検索する。
あるサイトは1,000万円と言い、別のサイトは2,000万円と言う。
結局、どれが自分の家計に当てはまるのか分からないまま、画面を閉じる。
そういう夜が、何度もありました。
後から分かりましたが、数字がバラバラなのは、前提条件がバラバラだからです。
公立前提の数字と、私立前提の数字が、混ざって並んでいる。
前提の違う数字を眺めても、不安は減りません。
増えるだけです。
今は違います。
見出しを見ても、確認するのは1つだけです。
「うちの天井は1,000万円。その範囲に収まる話かどうか」。
収まる話なら、それで終わり。
判断の基準が世間ではなく、自分の家計の内側にある。
これだけで、ニュースは「情報」に戻ります。
不安の材料ではなくなるのです。
2つ目。
老後資金の計画が、初めて前に進みました。
第1章で書いたとおり、決める前の老後設計は、いつも「仮」のままでした。
教育費の欄が空白だから、残りがいくらになるか分からない。
ところが、教育費を1,000万円と置いた瞬間、計算が前に進みました。
総資産から教育費を引いた残りが、老後資金の原資になる。
毎月の積立の配分も、教育費の分を引いた形で固定できた。
月ごとの資産チェックも、変わりました。
以前は「増えているか」を眺めるだけでしたが、今は「教育費の積立は予定どおりか」「残りは老後に向かっているか」を確認する作業です。
眺める時間から、確認する時間へ。
チェックの意味そのものが変わったのです。
もう1つ、大きな副産物がありました。
「やらなくていいこと」まで決まったことです。
老後が不安だからと、教育費の積立を増やす必要がない。
逆に、教育費のために老後の積立を削る必要もない。
配分が固定されたので、ボーナスの使い道まで迷わなくなりました。
決めることは、やることを決めることでもありますが、同時に、やらないことを決めることでもあるのです。
3つ目。
夫婦でお金の話が、「確認」になりました。
決める前、我が家のお金の話は、どちらかの不安の表明でした。
「教育費、足りるのかな」という一言から始まって、前提が違うまま話すので、着地点がない。
今は、話が短いです。
月ごとの資産報告を妻と確認するときも、教育費の欄は「予定どおり」の一言で済みます。
「教育費は想定どおり進んでいるね」。
確認して、終わる。
1,000万円という数字を2人で共有しているから、話すたびに前提をすり合わせる必要がありません。
揉める原因は金額ではなく前提のズレだ、と第1章で書きました。
裏を返せば、前提が1つ共有されているだけで、夫婦のお金の話はここまで静かになるのです。
3つの変化に、共通点があります。
どれも、お金が増えたから起きた変化ではない、ということです。
収入が増えたわけでも、資産が跳ねたわけでもありません。
「決めた」という、ただそれだけで起きた変化です。
不安は、金額の大きさから生まれるのではありません。
「決まっていないこと」から生まれます。
だから、決めること自体に価値があるのです。
正直に、留保も書いておきます。
天井を決めたからといって、教育費が安くなるわけではありません。
授業料の相場が上がれば、見直しが必要になることもあります。
そもそも、1,000万円という数字自体、絶対の保証ではありません。
言ってしまえば、仮決めです。
進路が想定より高くつくこともあるし、想定外の選択肢が出てくるかもしれません。
それでも、仮決めと「空白」は、全く違います。
仮決めには、3つのものがあるからです。
1つ、数字がある。だから、残りの計算が前に進む。
2つ、夫婦で共有した前提である。だから、話すたびに揉めない。
3つ、超えたときの扱いを先に決めてある。だから、見直しは慌てずに済む手続きになる。
空白には、この3つが全部ありません。
私が決めたのは「正解の金額」ではありません。
「家計が回る前提」です。
ただ、「見直す」ことと「決まっていない」ことは、全く違います。
見直しは、年に1回、数字を確認するだけの作業です。
決まっていない不安は、365日、頭の片隅に居座り続けます。
この差は、想像以上に大きいです。
結論に戻ります。
教育費の天井を決めるとは、金額を固定することではありません。
不安の発生源を1つ消し、老後の計画を前に進め、夫婦の前提を1つにすることです。
では、その天井をどう決めるのか。
次章では、我が家の1,000万円の内訳と、決め方の手順を全部お見せします。
第3章 1,000万円の内訳と、あなたの天井の出し方
結論から言います。
教育費の天井は、「2つに分けて、上限で置いて、逆算する」。
これで決まります。
我が家の1,000万円の内訳は、こうです。
高校卒業まで(18歳まで)に、500万円。
大学(18〜22歳)に、500万円。
合計1,000万円です。
ポイントは、大学の500万円の置き方です。
我が家は、私立大学の理系を前提に置きました。
私立理系は、標準的な進路の中で、いちばんお金がかかるルートです。
いちばん高いルートで天井を置けば、それより安いルートは、全部「想定内」になります。
公立に行けば、余ります。
文系に行けば、余ります。
余ることは、失敗ではありません。
そのまま老後資金に回せる「余裕」です。
逆に、平均や最安で天井を置くと、想定より高いルートになった瞬間に、天井が壊れます。
天井は「予想」ではなく「上限」として置く。
これが、決め方の1つ目のコツです。
もちろん、上限の外側もあります。
医学部、下宿と留学の組み合わせなどは、この1,000万円には入っていません。
それらを全部入れて天井を作ると、今度は大きすぎて現実味を失います。
上限の外側の扱いは、「起きたら家計全体で吸収する順番を先に決めておく」ことです。
これは第5章で手順として書きます。
次に、作り方です。
我が家には、学資保険があります。
保険料は、月に約2.2万円です。
ただし、この1,000万円は、学資保険では作っていません。
学資保険を、教育費の設計に組み込まなかったからです。
理由は3つあります。
1つ目、利回りが低すぎること。
学資保険の返戻率は105%〜108%程度が多く、年利に換算すると0.2%〜0.5%ほどです。
物価が上がる局面では、実質的に目減りします。
2つ目、流動性が低いこと。
満期まで引き出せず、途中で解約すれば元本割れがほとんどです。
進路が変わるかもしれないお金に、柔軟性がないのは致命的です。
3つ目、保障の部分は代替できること。
「契約者に万が一があれば保険料が免除」という保障は、定期保険や収入保障保険で置き換えられます。
お金を増やすのは投資の役割、万が一に備えるのは保険の役割。
混ぜると、どちらも中途半端になります。
では、あなたの家の天井は、どう出すのか。
手順は3ステップです。
ステップ1、2つのブロックを置く。
「高校卒業まで」と「大学」の2つに分けます。
大学ブロックは、私立理系の500万円を上限の物差しにして、自宅から通うか下宿かなどで調整してください。
高校までのブロックは、公立中心なら我が家と同じ500万円が1つの目安です。
塾や習い事を手厚くしたい家庭は、このブロックに上乗せしてください。
大事なのは、金額そのものよりも「2つに分けて、それぞれに上限を置く」という形です。
形が決まれば、金額は後からいくらでも調整できます。
ステップ2、残り年数から、月額に逆算する。
目標額が決まれば、あとは「あと何年あるか」で月額が決まります。
ここで、1つ大事な前提を置いておきます。
教育費は、毎年少しずつ使われていくお金です。
ずっと手をつけずに積み上がるわけではありません。
この逆算は、「高校期ごろまでは取り崩さずに積み上げ、まとまった支出は高校・大学期に充てる」前提の目安です。
小学校・中学校の塾や習い事のような、毎月の経常的な教育費は、家計の月々の支出から出すものとして切り分けています。
そして、取り崩しが始まった後は、残りを運用しながら使っていきます。
だから、この積立は「出口の設計」とセットでなければ成り立ちません。
出口については、第5章で手順として書きます。
年5%の運用を想定して、1,000万円を積み上げる場合の月額の目安は、こうなります。
|残り18年|月約2.8万円
|残り15年|月約3.7万円
|残り12年|月約5.1万円
|残り10年|月約6.4万円
|残り7年|月約10.0万円
|残り5年|月約14.7万円
見てのとおり、残り年数で月額は大きく変わります。
早く決めるほど、月額は小さくて済む。
これが、「先送りの失敗」が数字でも怖い理由です。
あなたの目標額が1,000万円でない場合は、比率で読み替えてください。
目標が800万円なら、表の数字を0.8倍にすれば、そのまま使えます。
例えば、残り10年で目標800万円なら、月約5.1万円です。
この計算が、その場でできること。
それが「天井を決める」ということの実体です。
ステップ3、置き場所を決める。
我が家の場合、中心は親の新NISAのつみたて投資枠です。
投資先は、eMAXIS Slim 米国株式(S&P500)です。
我が家は米国株式インデックスに集中する方針で、老後資金と同じ商品を使います。
子ども名義の口座も、使える制度があれば補助として使います。
ジュニアNISAは、2016年から2023年まで買付できた制度で、今は買った分を保有するだけです。
2027年1月からは、0〜17歳を対象にしたこどもNISAが始まります(年60万円・総枠600万円まで)。
ただし、子ども名義の枠だけで1,000万円を置くのは、現実的ではありません。
枠の大きさと、使える年数の問題です。
設計の中心は親の口座に置き、子ども名義は補助として使う。
それが現実的な組み立てです。
置き場所が分かれても、設計は1つです。
教育費と老後資金は混ぜず、目的別に分けて管理する。
使う時期が違うお金は、分ける。
これが我が家の原則です。
最後に、大事な留保を1つ。
年5%は「想定」であって、保証ではありません。
相場が悪い時期に進学が重なれば、計画は崩れます。
だからこそ、積立と同じくらい「出口」――いつ、どうやって現金に寄せていくかが重要になります。
結論に戻ります。
天井は、2つに分けて、上限で置いて、残り年数で逆算する。
これなら、あなたの家の数字も、今日出せます。
次章では、この設計で実際に運用してきた我が家の記録をお見せします。
設計どおりにいったことと、いかなかったことの両方を、数字で公開します。
第4章 実録 ― 設計どおりにいったこと、いかなかったこと
ここからは、私の家の実録です。
結論から言います。
設計は、完璧には守れませんでした。
決めるのが遅かったし、想定どおりの直線で増えたわけでもありません。
それでも、設計があったから、暴落の年も積立を止めずに済みました。
まず、現在の形です。
教育費の天井は1,000万円と決め、備えの中心は親の新NISAのつみたて投資枠です。
ここで、正直に書いておきます。
「月約2.8万円を18年積めば、元本約605万円と運用で1,000万円に届く」というのは、あくまで計算のモデルです。
我が家がこの設計を決めたのは最近のことで、子どもが生まれたときから、つみたて枠で18年積んできたわけではありません。
新NISA自体、始まってまだ3年です。
我が家の実際の備えは、ジュニアNISAで買った分の保有と、これからの積立を合わせて、天井に届かせる形です。
2027年1月からは、こどもNISAも始まります。
使える枠は限られますが、使える分は使う予定です。
学資保険は、設計の外に置いたまま、今も保有しています。
保険料は月に約2.2万円。
解約返戻金は、2026年10月の時点で約291万円です。
「設計に組み込まない」と決めたのに、解約していない。
ここは、正直に書いておきます。
設計外に置くことと、解約することは、別の判断です。
解約すれば、その時点で損が確定する部分もある。
我が家では、教育費の設計からは外したうえで、解約するかどうかは別枠で判断を続けています。
なお、この約291万円は、教育費の進捗には数えていません。
月ごとの確認でも、教育費の積立は投資側だけを見ます。
「あるのに、数えない」。
保守的な置き方ですが、結果として、これが家計の余裕になっています。
次に、設計どおりにいかなかったことです。
最大の失敗は、決めるのが遅かったこと。
この記事の第1章で書いた「先送りの失敗」を、私自身がやっていました。
学資保険に入って「備えているつもり」になり、総額の設計をしないまま、子どもは大きくなりました。
天井を決めたのは、進路の話が現実味を帯びてきてからです。
残り年数がもっと長ければ、月額はもっと小さくて済みました。
第3章の表のとおり、時間だけは取り返せません。
もう1つ、想定利回りについて。
年5%は、あくまで平均の想定です。
実際の値動きは、一直線ではありません。
大きく下がる年もあれば、大きく上がる年もあります。
我が家の総資産も、2022年ごろは伸び悩み、その後2023年に5,000万円、2024年に8,000万円と進んできました。
教育費の積立も、その波の中にあります。
では、設計どおりにいったことは何か。
暴落の年に、積立を止めなかったことです。
2022年は、我が家にとって厳しい年でした。
総資産が4,000万円台で足踏みしていた時期です。
保有していたレバレッジ型の商品が大きく下げ、妻から「訴える」と言われた年です。
家計全体の含み損が広がる中で、教育費の積立だけは、止めず、売らず、金額も変えませんでした。
理由は単純です。
教育費は、「いつまでに、いくら」が決まっているお金だからです。
決まっているお金は、途中の価格で判断しません。
判断材料は「設計どおり進んでいるか」だけで、相場は材料に入らない。
2019年には、適応障害で休職した翌朝に、含み損が382万円まで広がっていたこともありました。
あのとき売らなかったから、今の資産があります。
「使う時期が決まっているお金は、途中で売らない」。
この原則は、あの経験から来ています。
そして、妻との前提共有も、実際に効きました。
下落の年に、我が家で揉めたのはレバレッジ型の商品のことで、教育費のことではありませんでした。
教育費は、金額と計画を共有していたので、「大丈夫なのか」という話自体が起きなかった。
月ごとの確認でも、教育費はいつも「予定どおり」で終わります。
揉めるのは、いつも前提のないお金です。
前提のあるお金は、揉めようがありません。
出口については、まだ実行の段階ではありません。
ただ、設計だけは先に置いてあります。
高校入学の時期に3分の1を現金側へ寄せ、受験期に残りの半分を寄せる。
必要な分だけを、その都度取り崩す。
出口を先に決めてあるから、相場が悪い年に「今売るべきか」で迷うこともありません。
結論に戻ります。
実録としてお見せできるのは、「設計が完璧だった」記録ではありません。
決めるのは遅かった。
学資保険はまだ残っている。
値動きも、想定どおりではない。
それでも、設計があったから、判断に迷う場面が消えた。
設計の役割は、正解を当てることではなく、判断の代わりをしてくれることです。
次章では、この設計を、あなたの家で再現するための5つのステップに落とし込みます。
特典として、計算ワークシートの記入例、年齢別の出口カレンダー、夫婦で確認するリストも付けました。
第5章 再現する5つのステップ
結論から言います。
我が家の設計は、5つのステップで再現できます。
難しい計算は出てきません。
表とワークシートで終わります。
ステップ1、天井を決める。
教育費を「高校卒業まで」と「大学」の2ブロックに分け、それぞれに上限を置きます。
大学ブロックは、私立理系を上限の物差しにします。
我が家の記入例は、こうです。
|高校卒業まで|500万円
|大学(私立理系)|500万円
|合計(天井)|1,000万円
金額そのものより、「2つに分けて、上限で置く」という形が大事です。
ステップ2、積立額を逆算し、超過の扱いを先に決める。
残り年数から、第3章の表で月額を読みます。
例えば、残り18年なら月約2.8万円、残り10年なら月約6.4万円です。
あなたの家の残り年数で、表から読んでください。
ここで、もう1つ決めておくことがあります。
天井を超えるシナリオの扱いです。
医学部や留学など、上限の外側の進路が現れたらどうするか。
我が家の順番は、先にこう決めてあります。
まず家計の現金の層で吸収する。
次に、老後資金の積立ペースを調整する。
それでも足りなければ、その時点で設計全体を見直す。
「起きたら慌てる」のではなく、「起きたら、この順番で見る」と先に決めておく。
これだけで、上限の外側は怖くなくなります。
ステップ3、置き場所と商品を決める。
我が家の方針は、親の新NISAのつみたて投資枠です。
投資先は、eMAXIS Slim 米国株式(S&P500)。
我が家は米国株式インデックスに集中する方針で、老後資金と同じ商品を使います。
教育費は、老後資金と分けて管理します。
同じ口座の中でも、目的の違うお金は混ぜない。
これが原則です。
ステップ4、出口カレンダーを作る。
積立と同じくらい大事なのが、いつ現金に寄せるかです。
我が家のカレンダーは、こうです。
|高校入学まで|全額を運用
|高校入学の時期|3分の1を現金・低リスク側へ
|受験期|残りの2分の1を現金・低リスク側へ
|大学入学以降|必要な分だけ、その都度取り崩す
出口を先に決めておけば、相場が悪い時期に「今売るべきか」で迷いません。
迷わないことが、出口戦略のいちばんの価値です。
ステップ5、夫婦で前提を共有する。
最後に、天井の金額・月額・置き場所・出口・超過の扱いを、1枚にまとめます。
まとめたら、夫婦で一緒に見ます。
我が家は、月ごとの資産確認のときに、この1枚も一緒に確認します。
確認することは、決まっています。
|天井の金額は変わっていないか
|積立は予定どおり進んでいるか
|出口の時期に変更はないか
|超える見込みが出ていないか
前提が1枚にまとまっていると、お金の話は「確認」で終わります。
揉めるのは、前提のないお金だけです。
ここまでが、5つのステップです。
ステップ1から3は、今日30分で終わります。
ステップ4と5は、決めるだけです。
やること自体は、拍子抜けするほど少ないはずです。
不安の正体は、金額ではなく「決まっていないこと」でした。
決める作業は、この5つで全部です。
最後に、この記事の特典を3つ付けています。
1つ目、計算ワークシートです。
天井と月額は、この1枚で出せます。
記入例として、子どもが生まれたばかりの家庭で置くと、こうなります。
|残り年数|18年
|ブロック1(高校卒業まで)|500万円
|ブロック2(大学・上限ケース)|500万円
|天井(合計)|1,000万円
|月額(第3章の表から)|約2.8万円
|積立の開始|決めた、その月から
空欄のシートに、あなたの家の数字を入れてください。
残り年数と2つのブロックが決まれば、天井と月額は自動で出ます。
2つ目、年齢別の出口カレンダーです。
ステップ4を、時期ごとに並べると、こうなります。
|小学校の間|全額を運用。確認は年1回だけ
|中学校の間|全額を運用。進路の情報収集だけ進める
|高校入学の時期|3分の1を現金・低リスク側へ
|受験期|残りの2分の1を現金・低リスク側へ
|大学入学以降|必要な分だけ、その都度取り崩す
やることは、年に数回しかありません。
カレンダーにしておく意味は、「まだやらなくていいこと」を決めるためです。
3つ目、夫婦共有の確認リストです。
ステップ5で挙げた4つの確認項目が、そのままリストになっています。
月ごとの確認のときに、このリストだけ見れば足ります。
終章で、この記事のまとめと、特典の使い方をお伝えします。
終章 決めた家計は、静かになる
最後に、まとめます。
結論は、最初と同じです。
教育費の不安は、金額の大きさから生まれるのではありません。
「決まっていないこと」から生まれます。
だから、やることは「決める」作業だけです。
この記事でお伝えした決め方は、5つでした。
天井を、2つのブロックに分けて、上限で置く。
残り年数から、月額に逆算する。
置き場所は、親の新NISAのつみたて投資枠に決める。
出口のカレンダーを、先に作る。
そして、夫婦で前提を1枚にまとめて共有する。
どれも、特別な知識はいりません。
必要なのは、数字を置く勇気だけです。
正直に、最後にもう1度だけ留保を書きます。
この記事は、「いくら必要か分からない」という悩みへの答えです。
「お金が足りない」という悩みを解くものではありません。
そして、天井は仮決めです。
進路が見えてきたら、見直せばいい。
仮決めと空白は違う、と第2章で書きました。
数字があり、前提を共有し、超えたときの順番が決まっている。
それだけで、家計は回り始めます。
特典の使い方を、簡単に残します。
計算ワークシートは、今日、数字を入れてください。
出すのは、あなたの家の天井と月額の2つだけです。
出口カレンダーは、子どもの年齢のところに印を付けて、冷蔵庫か手帳に挟んでおくくらいで十分です。
夫婦共有の確認リストは、月ごとの資産確認のときに、1分だけ眺めてください。
やることは、それだけです。
決めた後に残る仕事は、年に1回の見直しだけです。
子どもの進路の情報が増えたら、天井が現実とずれていないかを見る。
相場が大きく動いたら、出口の時期を前倒しする必要があるかを見る。
それ以外は、何もしなくていい。
「何もしなくていい期間」を作ることこそ、設計の目的です。
今日やることを、3つに絞ります。
1つ、ワークシートを開いて、残り年数を数える。
2つ、2つのブロックに、仮の金額を置く。
3つ、夫婦でその1枚を見る日を、今週の中で決める。
仮の金額で構いません。
空白に数字が入った瞬間から、家計の景色は変わります。
最後に、質問を1つ置いて終わります。
あなたの家の教育費の天井は、いくらに置きますか。
もう決めている方は、その金額と決め方を。
これから決める方は、引っかかっている場所を。
よければ、コメントで教えてください。
我が家も、決めるまでが一番長かったです。
決めてしまえば、家計は静かになります。
あなたの家も、今日から静かになりますように。
―――
【決定版のご案内】
教育費は、家計設計の一部にすぎません。
固定費の見直し、夫婦2人分の新NISA、暴落との付き合い方まで含めた、我が家の設計の全体像は、決定版にまとめています。
この記事の教育費の設計も、その一部です。
決定版「35歳・資産500万円だった平社員が、共働き・子育て・住宅ローンのまま世帯資産1.2億円に到達した全記録」(¥1,980)はこちら → https://semi-rich.com/n/n9b6de3e22223
あわせて読みたい
教育費の考え方を、もう少し深く知りたい方へ。


コメント