





~出世せず、副業も細々と続けながら到達した合理的資産形成~
「資産5,000万円」と聞くと、出世した人や副業で成功した人、あるいは一発当てた人を想像するかもしれません。ですが私は、40代の平社員。役職もなく、昇進もしておらず、副業も細々と続けてはいるものの、大きな成果は出ていません。
そんな私でも、気づけば金融資産が5,000万円を超えていました。特別な才能や運があったわけではありません。すべては日々の選択と習慣の積み重ねです。
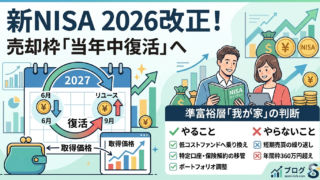
今回は、私が準富裕層と呼ばれるゾーンに到達するまでに実践してきた「3つの習慣」を、具体的な行動とともに振り返ります。

習慣①:比較的高年収だったが、生活水準は上げなかった
私は40代で年収800万円前後を維持しています。これは日本の平均水準から見れば「高年収」と言える部類ですが、決して富裕層レベルではありません。しかも、出世して役職手当を得たわけでもなく、平社員として淡々と働いてきました。
重要なのは、この年収をどう活かすかです。私が意識していたのは「収入の最大化」よりも「余剰資金の最大化」。つまり、手取りの中からどれだけ投資や貯蓄に回せるかが勝負だと考えていました。
年収800万円でも、生活費を抑えれば年間200〜300万円の投資原資を確保することが可能です。昇給やボーナスがあった際も、生活水準を上げるのではなく、投資比率を上げるようにしていました。収入が増えた分だけ支出も増える「ラットレース」には乗らないと決めていたのです。
習慣②:米国相場の波に乗るために、投資信託をはじめた
資産形成を加速させた最大の要因は、米国株式市場の好調と、それに乗るために「投資信託をはじめた」ことです。
私は30代後半から本格的に投資信託をスタートしました。個別株やETFには手を出さず、あくまでインデックス型の投資信託を中心に、毎月一定額を積立てるスタイルを採用。選んだのは、S&P500や全世界株式など、長期的な成長が見込めるファンドです。
特に印象的だったのは、コロナショック後のV字回復と、AI関連銘柄を含む米国市場の急騰です。暴落時にも積立を止めず、むしろ買い増しすることで平均取得単価を下げ、回復局面で資産が大きく伸びました。
「投資信託をはじめた」という選択が、資産形成に“複利”というレバレッジをかけてくれました。銀行預金では到底届かないスピードで資産が増えていく感覚は、まさに「資産が働いてくれる」体験でした。
習慣③:無駄遣いを避け、支出を合理的に管理した
資産形成において、支出のコントロールは極めて重要です。私は「節約家」ではありませんが、「浪費家」でもありません。支出に対しては常に“費用対効果”を意識していました。
たとえば、以下のような習慣を徹底していました:
-
ブランド品や高級車には興味なし。見栄よりも実用性を重視
-
外食は週1〜2回に抑え、食費は月3万円台をキープ
-
サブスクや保険などの固定費は半年ごとに見直し
-
iPhoneなどのガジェットも“戦略的購入”。型落ちでも十分と判断
-
副業は継続しているが、収入は微々たるもの。時間と支出のバランスを重視
このような支出管理により、収入のうち投資に回せる割合が高まり、複利の力を最大限に活かすことができました。資産形成は「収入−支出」の差分をいかに大きく保てるかが鍵です。無駄遣いを減らすことは、地味ですが最も確実な資産形成手段のひとつです。
まとめ:準富裕層は“選択と習慣”の積み重ねで到達できる
準富裕層になれたのは、偶然ではなく「戦略的な選択」と「日々の習慣」の積み重ねでした。
-
比較的高年収を活かし
-
米国市場の波に乗るために投資信託をはじめ
-
支出を合理的にコントロールし、副業にも過度な期待をせず継続
この3点を意識するだけでも、資産形成のスピードは大きく変わります。特別な才能や運がなくても、再現性のある方法で資産5,000万円に到達することは可能です。
これからも「合理性」と「最適化」を軸に、次のステージである“富裕層”を目指していきたいと思います。

コメント