





「20代、独身、貯金はほぼゼロ…でも、漠然と将来が不安。」「SNSでキラキラした人たちを見ては、自分とは違う世界だと諦めかけている。」そんな風に感じていませんか?毎日の仕事に追われ、給料もなかなか上がらず、このままで本当に大丈夫なのかと、胸の奥がざわついているかもしれません。
多くの20代独身が抱えるこの不安。でも、実はその「不安」こそが、あなたの人生を大きく変えるチャンスなのです。私もかつては、ごく普通の会社員で、特別高収入だったわけでも、特別なスキルがあったわけでもありません。ただ、多くの人が見落としている「ある黄金ルール」を知り、実践しただけなんです。もし、今この瞬間に何も行動しなければ、10年後の30代、20年後の40代も同じ不安を抱え続けるだけでなく、物価上昇や社会情勢の変化によって、より厳しい状況に追い込まれる可能性が高いです。もしかしたら、結婚や子育てを望んでも、お金の不安が足かせになってしまうかもしれません。
そこで、特に高収入でもなくスキルがあったわけでもなく「準富裕層」と呼ばれる資産を築いた私が、もしも今、20代独身で資産が全くない状態に戻ったとしたら、**「30代で資産1,000万円を達成し、40代で富裕層になる」**ために、どう行動するか。その具体的な「超実践ステップ」を、このnoteで全て公開します。これは単なる理想論ではありません。私が実際に経験し、効果を実感した節約・投資・副業のノウハウを、皆さんが真似しやすいように、一つ一つ噛み砕いてお伝えします。
私のnoteでは、これまでもNISAの運用実績や総資産の推移をリアルタイムで公開し、おかげさまで多くの方から「本当に参考になる」「自分もやってみようと思えた」と嬉しいお言葉をいただいています。(例:[NISA運用状況] や [準富裕層世帯の資産報告] など、ぜひご覧ください!)私の経験が、あなたの資産形成の確かな道しるべとなるはずです。今度は、あなた自身の成功の物語を、一緒に紡ぎ始めましょう。
このnoteを読み終える頃には、「なるほど!これなら私でもできる!」と納得し、明日から何をすれば良いかが明確になっているでしょう。具体的な目標設定から、意外な節約術、少額から始める最強の投資信託選び、そしてゼロから始める副業のコツまで、全てを詰め込みました。特に、20代独身の皆さんが抱えやすい課題にフォーカスし、具体的な解決策を提示します。
「いつかやろう」は、結局「ずっとやらない」のと同じです。このnoteを読んだその瞬間から、あなたの資産形成の物語は始まります。未来の自分を笑顔にするために、今すぐこの「超実践ステップ」を始めてみませんか?あなたの人生を変える第一歩を、ここから踏み出しましょう。
1. はじめに:20代独身の自分へ、今なら何を伝えるか

もし私が今、20代独身で全く資産がない状態に戻ったとしたら、迷うことなく「時間」を最大限に活用し、「30代で資産1,000万円達成」、そしてその勢いのまま**「40代で富裕層になる」**という明確な目標を立て、そのために必要な「節約」「投資」「副業」の3つの柱を、最速で回し始めることを自分自身に伝えます。この年齢だからこそできる、圧倒的な複利の恩恵と、失敗を恐れずに挑戦できる柔軟性を武器に、計画的に資産を築き上げる道を選ぶでしょう。多くの人が漠然とした不安を抱えながら消費に走る中で、明確な目標と具体的な行動計画を持つことが、将来の大きな経済的自由への扉を開く鍵となるのです。
なぜなら、20代という若さは、資産形成において最も強力な武器である「時間」を最も豊富に持っているからです。複利の力は、運用期間が長ければ長いほど指数関数的に効果が増大します。例えば、毎月3万円を年利5%で30年間運用すれば約2,490万円になりますが、これが40年間だと約4,570万円と、運用期間が10年伸びるだけで約2,000万円も差が生まれます。この時間的優位性を最大限に活用しない手はありません。また、独身である20代は、結婚や子育てといった将来の大きなライフイベントに縛られることなく、身軽に「節約」を徹底し、「副業」に時間とエネルギーを注ぎやすい時期です。住む場所や食生活も、家族がいる場合に比べて柔軟に調整でき、出ていくお金を最小限に抑えやすいという特権があります。さらに、若いうちであれば、たとえ投資や副業で小さな失敗をしても、それをリカバリーする時間も十分にあり、失敗から学び、次の挑戦に活かすサイクルを回しやすいという強みもあります。この時期に確立する「お金を増やすための習慣」と「マインドセット」は、その後の人生を豊かにするための揺るぎない土台となるからです。
私が20代独身で資産ゼロに戻ったら、まず給料が入ったらすぐに「先取り貯蓄&投資」を徹底します。給料日にはまず、自動で積立投資信託への買い付けが実行され、さらに毎月決まった額を生活防衛資金として別の普通預金口座に移す設定をします。これにより、手元に残ったお金だけで生活する「強制貯蓄」の仕組みを確立します。具体的な金額としては、手取りの20%〜30%を目標に設定するでしょう。次に、徹底的な「固定費の見直し」に入ります。当時を振り返ると、惰性で使っていた高額な携帯プランや、あまり活用していないサブスクサービス(動画配信、フィットネスジムなど)が散見されました。今なら、スマホは迷わず大手キャリアから格安SIMに切り替えて月5,000円以上節約し、使わないサブスクは全て解約、家賃も手取りの20%〜25%以下に抑えることを目指します。もし実家暮らしが可能なら、最大限に利用し、住居費をゼロにする選択も視野に入れます。これらの固定費見直しだけで、毎月数万円単位の「浮いたお金」が生まれ、それをそのまま投資に回せるようになります。
同時に、仕事終わりや週末の隙間時間を活用して「副業」を始めます。最初の目標は、月1万円でも良いので、実績を作ることを重視します。例えば、**[クラウドワークス]や[ランサーズ]で未経験者向けのWebライティング案件やデータ入力、アンケート回答などから始め、徐々にスキルを磨き、高単価案件へとステップアップしていきます。当時はなかったオンラインプログラミング学習サイト[Progate]や[ドットインストール]などを活用し、需要の高いプログラミングスキルやWebデザインスキルを身につけ、スキルシェアサービス[ココナラ]**で自分のスキルを販売することも検討するでしょう。月に2〜3万円でも副業収入があれば、それを全額投資に回すことで、資産増加のスピードが格段に上がります。このフェーズで重要なのは、完璧を目指すのではなく、「まず行動する」ことです。小さな一歩でも、それが将来の大きな資産形成の基盤となるのです。
20代独身の時期は、身軽で時間的な余裕もある「資産形成のゴールデンタイム」です。この時期に、徹底した固定費の見直しで「貯める力」を、少額からでも「副業」で「稼ぐ力」を、そして自動積立投資で「増やす力」を同時に磨くことで、30代で資産1,000万円、そして40代で富裕層という目標は、決して夢物語ではなく、現実的な目標として視界に入ってくるでしょう。
2. フェーズ1:20代(資産ゼロ〜資産1,000万円)徹底的に種銭を作り、少額から投資を始める

20代のうちに資産ゼロから30代で資産1,000万円を達成するためには、まず「徹底的に種銭を作り、その上で少額からでも迷わず投資を始めること」が成功の鍵となります。このフェーズは、後の大きな資産形成の土台となる部分であり、この時期にどれだけ「お金を生み出す力」と「お金を育てる力」を身につけられるかが、30代以降の資産形成スピードを決定づけます。独身である20代の身軽さを最大限に活用し、攻めの姿勢で資産形成の礎を築いていきましょう。
なぜなら、20代は収入がまだ低い傾向にあるため、投資に回せる元手も限られています。しかし、この時期に「お金が貯まる仕組み」を確立し、少額からでも投資を始めることで、後の複利効果を最大限に引き出すことができるからです。特に、毎月の積立投資を習慣化することは、投資の知識が少なくても、感情に左右されずに着実に資産を増やすための非常に強力な戦略となります。1,000万円という目標は大きく聞こえるかもしれませんが、毎月コツコツと節約で生み出したお金と、副業で稼いだお金を全て投資に回すことで、複利の力を借りれば決して非現実的な数字ではありません。この過程で身につく家計管理能力や、新しいことに挑戦する行動力は、将来にわたってあなたの経済的な自由を支える貴重なスキルとなるでしょう。また、独身であれば自分の判断で自由に使えるお金が多く、家族がいる場合に比べて大胆な節約や、副業への時間投資がしやすいというメリットも存分に活用できます。
私が20代で資産ゼロに戻ったら、まず「支出の見える化」を徹底します。家計簿アプリ**[Zaim]や[マネーフォワードME]**を活用し、自分の全てのお金の流れを把握します。これにより、「どこに無駄があるのか」が明確になり、削減すべきポイントが見えてきます。次に、先述の固定費(家賃、通信費、保険、サブスク)の徹底的な見直しに加え、変動費についてもメリハリをつけます。例えば、食費は自炊を基本とし、外食は特別な日に限定。コンビニ利用は極力控えるなど、具体的なルールを決めます。飲み会もすべて参加するのではなく、本当に付き合いが必要なものだけを選び、自分の目標を最優先します。
同時に、収入を増やすための具体的な副業に取り組みます。最初は、スキルがなくても始められるWebライティングやデータ入力で月1万円からスタートし、少し慣れてきたら、自分の興味がある分野や本業で得た知識を活かせる副業へとシフトします。例えば、ブログやSNSでの情報発信を始め、アフィリエイトや広告収入を目指したり、得意な語学やスキルを**[ココナラ]**のようなプラットフォームで販売したりするでしょう。最初は少ない収入でも、全てを投資に回すことで、資産増加のスピードは格段に上がります。例えば、手取り月20万円の人が、節約で3万円、副業で2万円を捻出し、合計5万円を毎月投資に回せたとします。年利5%で運用できれば、10年後には元本600万円に対して約776万円になります。さらに、年々少しずつでも収入が上がれば、投資に回せる額も増え、このスピードは加速します。
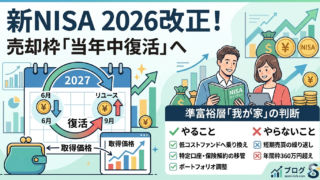
投資に関しては、100万円の種銭が貯まったら、すぐにNISA口座(**[SBI証券]か[楽天証券]**がおすすめです)を開設し、自動積立設定を行います。私が現在も中心に投資している「eMAXIS Slim 米国株式(S&P500)」をメインに、つみたて投資枠で毎月上限額を積み立てます。S&P500はアメリカの優良企業500社に分散投資できるため、初心者でも安心して始めやすい銘柄です。さらに、リスクを理解した上で「iFreeレバレッジ NASDAQ100」も成長投資枠で少額から積み立てるでしょう。NASDAQ100はテクノロジー企業が多く含まれており、高いリターンが期待できる一方で値動きも大きいため、20代で独身というリスク許容度の高い時期に積極的に取り入れる戦略です。(「iFreeNEXT FANG+インデックス」でも良いかもしれません。)NISA枠を使い切っても、特定口座で積立を継続し、投資のペースを落としません。独身だからこそ、自分の判断で投資に回せる資金の割合を高く設定し、全力で資産を増やしにかかります。このフェーズでは、投資の知識を深めるために、優良な投資本を読んだり、私のnote(例:[準富裕層世帯のNISA運用状況])を参考にしても良いかもしれません。
20代で資産ゼロからのスタートは、決して不利ではありません。徹底した節約と、着実な副業で種銭を作り、NISAを活用した投資信託の自動積立を早期に始めることで、30代で資産1,000万円という明確な目標を達成し、その後の「富裕層への道」を力強く歩み出すための強固な基盤を築くことができるでしょう。この段階での行動が、あなたの未来を大きく左右します。
3. フェーズ2:30代(資産1,000万円〜5,000万円)投資と収入の柱を本格化し、準富裕層を目指す

30代になり、資産1,000万円を達成したら、このフェーズでは「投資の加速度をさらに上げ、収入の柱を本格化させること」が極めて重要になります。この時期は、本業でのキャリアが安定し、社会的な信用も高まるため、より大きな投資資金を確保しやすくなります。そして、20代で培った節約と副業のスキルをさらに磨き上げ、資産5,000万円を目指す「準富裕層」への具体的な道筋をつける段階です。結婚や子育てといったライフイベントを控えている可能性もありますが、この時期に経済的基盤を固めることが、将来の選択肢を広げる鍵となります。
資産が1,000万円を超えると、投資の複利効果が目に見えて大きくなり始めます。例えば、年利5%で運用した場合、1,000万円あれば年間50万円の評価益が期待でき、これは副業で月4万円以上稼ぐのと同じ効果です。この「お金がお金を生む力」を最大限に活かすためには、投資元本をさらに増やす必要があります。そのためには、本業での収入アップと、副業の収益化・規模拡大が不可欠となるのです。30代は、20代に比べて責任が増す一方で、経験やスキルが評価され、給与が上がりやすい時期でもあります。このタイミングで、自身の市場価値を最大限に高め、収入を大幅に引き上げる戦略を立てるべきです。また、副業についても、単なるお小遣い稼ぎではなく、月数万円~10万円、さらにはそれ以上を稼ぐ「第二の給与」として本格化させることで、投資に回せる資金が飛躍的に増え、準富裕層への到達が現実味を帯びてくるからです。このフェーズで資産5,000万円を達成できれば、40代での「富裕層」の目標は確実なものとなるでしょう。
私が30代で資産1,000万円を達成したら、まず本業での「市場価値の最大化」に注力します。
-
専門性の深化と昇進: 自分の専門分野をさらに深掘りし、会社での評価を高め、昇進・昇給を目指します。具体的には、プロジェクトリーダーを積極的に務めたり、新しい技術や知識を習得したりします。
-
戦略的な転職: 現職でのキャリアアップが限界だと感じたら、迷わず転職を検討します。転職サイトの**[リクルートエージェント]や[JACリクルートメント]**のようなエージェントサービスを積極的に活用し、自身のスキルや経験が最も高く評価され、より高収入が得られる企業を探します。30代前半は転職市場での需要も高いため、年収アップのチャンスが大きいです。
-
スキルアップへの自己投資: 簿記、TOEIC、ITパスポートなど、本業や副業に直結する資格取得やスキルアップのための講座受講(例:[Udemy])に自己投資を惜しみません。これは短期的な出費に見えて、長期的なリターンは計り知れません。
副業に関しては、20代で始めた経験を活かし、本格的な収益化を目指します。
-
副業の規模拡大・収益の自動化: Webライティングであれば、文字単価を上げたり、複数のクライアントと継続契約を結んだりして、月5万円~10万円を安定して稼ぐことを目指します。ブログやYouTube、SNSでの情報発信であれば、収益化の仕組みを本格的に構築し、広告収入やアフィリエイト、自身のコンテンツ販売(今回の有料noteのように!)で月数万円〜数十万円の収入を目指します。私自身もnoteでの発信を本格化させ、新たな収入源として確立しました。
-
新たな副業への挑戦: 本業で得た専門知識やスキルを活かして、コンサルティング、セミナー講師、オンライン講師など、より高単価で効率的な副業にも挑戦します。
-
時間管理の徹底: 本業と副業の両立は時間管理が鍵です。朝活や隙間時間の活用、タスクの優先順位付けを徹底し、効率的に時間を生み出します。
投資においては、引き続きNISA口座を活用し、月々の積立額を増やします。
-
積立額の増額: 本業と副業で収入が増えた分、NISA枠の年間上限(つみたて投資枠120万円、成長投資枠240万円)を最速で使い切ることを目指します。使っていない特定口座の積立も増額し、投資元本を加速度的に増やします。
-
ポートフォリオの微調整: 基本的な方針は変えず、eMAXIS Slim 米国株式(S&P500)とiFreeレバレッジ NASDAQ100を中心に据えつつも、市場環境や自身のライフステージの変化に応じて、比率を微調整することも検討します。(例:結婚や子育てを考える場合は、iFreeレバレッジ NASDAQ100のようなリスクの高い銘柄の比率を少し下げる可能性も視野に入れるなど。)この段階では、私の最新ポートフォリオ([私の最新投資信託ポートフォリオの全貌])を参考に、自分のリスク許容度と照らし合わせながら、最適なバランスを見つけていきます。
30代は、20代で築いた土台を元に、収入と投資の両輪を本格的に加速させる時期です。本業でのキャリアアップと副業の収益化で投資元本を最大化し、着実に資産を増やすことで、資産1,000万円から5,000万円という準富裕層への大きな飛躍を実現できるでしょう。この段階での集中投資と収入源の多様化が、40代で富裕層になるための決定的な差を生み出します。
4. フェーズ3:40代(資産5,000万円〜富裕層へ)守りを固めつつ、更なる高みへ

40代を迎え、資産が5,000万円を超え「準富裕層」の仲間入りをしたら、このフェーズでは「資産を守りながら、無理なく富裕層(資産1億円以上)を目指し、経済的な自由を確固たるものにする」ことを最優先します。20代・30代で築き上げた資産を、今度は「より賢く管理し、増やす」段階へとシフトするのです。リスクを適切に管理しつつ、更なる成長を目指す、成熟した資産運用が求められます。
なぜなら、資産が大きくなればなるほど、その維持・管理が重要になるからです。小さなリスクでも、資産額が大きいと損失額も大きくなるため、無謀な投資は厳禁です。しかし、同時にインフレなどによる資産の目減りを防ぎ、さらに資産を増やしていくためには、ただ貯めているだけではいけません。このフェーズでは、これまでの投資経験と知識を最大限に活かし、市場の変動に左右されにくい安定した資産運用と、効率的な出口戦略(FIREなど)の検討が重要になります。また、この年齢になると、教育費や住宅ローンといった大きなライフイベントが現実味を帯びてくることもあります。そうした将来の支出に備えつつ、自分の目標とする「富裕層」への道のりを確実にするためにも、資産を守りながら増やす戦略が必要となるのです。さらに、ここまでの資産形成の経験は、今後の人生を豊かにするための貴重な財産となり、新たな挑戦や社会貢献への道を開く可能性も秘めています。
私が40代で資産5,000万円に到達したら、まずポートフォリオ全体のリバランスを、より慎重に行います。20代・30代で積極的に取り入れてきた「iFreeレバレッジ NASDAQ100」のようなハイリスク・ハイリターンな銘柄の比率を見直し、「eMAXIS Slim 米国株式(S&P500)」や「eMAXIS Slim 全世界株式(オール・カントリー)」のような、より安定的な成長が期待できるインデックスファンドの比率を相対的に高めることを検討します。これは、資産を守りつつ、着実に1億円を目指すためのリスク低減策です。同時に、定期預金や個人向け国債といった、元本割れのリスクが極めて低い安全資産の割合も少しずつ増やし、ポートフォリオ全体のリスクをコントロールします。例えば、資産の5%〜10%程度を安全資産として確保し、急な出費や市場の暴落時にも慌てずに対応できる体制を整えます。
収入面では、本業で培ったスキルや経験を活かし、より高単価な副業、あるいは趣味を活かした事業化を模索します。例えば、これまでの資産形成の経験を活かして、noteで有料記事を販売したり、オンラインでの資産相談サービスを提供したりすることも考えられます。これは、単なる収入源だけでなく、社会貢献や自己実現にもつながる活動となります。本業での収入は引き続き重要ですが、精神的なゆとりも生まれるため、必ずしも年収の最大化だけを追うのではなく、ワークライフバランスを重視した働き方も視野に入ってきます。
このフェーズでは、出口戦略、つまり「資産をどのように取り崩していくか」「いつFIREを目指すか」といった具体的な計画を立て始めることも重要です。私の目指す「ゆるFIRE」のように、完全に仕事を辞めるのではなく、好きなことをしながら働くスタイルを目指すのであれば、年間の生活費を賄えるだけの不労所得源(例:投資信託の分配金や、資産を取り崩すペース)を計算し、具体的な目標を設定します。例えば、生活費を年間400万円とした場合、資産が1億円あれば4%ルール(年間4%を取り崩す)で賄える計算になります。この目標達成に向けて、定期的なシミュレーションと見直しを行います。(参考:[資産5,000万円で「ゆるFIRE」は可能か?現実シミュレーション&体験談])
40代での資産5,000万円は、富裕層への扉を開く重要な通過点です。このフェーズでは、リスク管理を徹底しつつ、これまでの経験を活かした成熟した資産運用と、収入源の多角化、そして将来のライフプランを見据えた出口戦略の検討を進めることで、資産1億円という「富裕層」の目標を確実に達成し、真の経済的自由を享受できるでしょう。
5. 準富裕層への道:行動し続けるためのマインドセット

資産ゼロから準富裕層、そして富裕層へと駆け上がる長い道のりでは、必ず「停滞」や「困難」に直面します。相場が大きく下落したり、副業が思うようにいかなかったり、モチベーションが下がったりすることもあるでしょう。しかし、そのような時でも**「目標を見失わず、感情に流されずに淡々と行動を継続する」**という強固なマインドセットこそが、成功への最も重要な鍵となります。知識や戦略と同じくらい、あるいはそれ以上に、この精神的な強さが、あなたの資産形成の旅を完遂させる原動力となるのです。
なぜなら、資産形成は短期的な成功ではなく、長期にわたるマラソンだからです。多くの人が途中で挫折してしまうのは、すぐに結果が出ないことに焦りを感じたり、失敗を過度に恐れたり、あるいは他人の成功と自分を比較して自信を失ったりするからです。しかし、市場には必ず「停滞期」や「下落期」があり、副業もすぐに軌道に乗るとは限りません。そんな時に、感情的な判断に流されずに、自分が立てた計画を信じて実行し続けられる精神力があるかどうかで、最終的な結果は大きく変わってきます。小さな失敗から学び、それを次に活かす柔軟性、そして目標を見失わずに進むための自己管理能力が、長期的な成功を支える土台となるからです。また、人間はつい楽な方へ流されがちですが、意識的に「続ける」ことを選択し、それを習慣化することで、最終的には資産形成への取り組みが「当たり前のこと」となり、無理なく継続できるようになります。このマインドセットがあれば、どんな困難な状況も乗り越え、確実に目標に到達できるのです。
もし私が20代で資産形成を再スタートするなら、行動を継続するためにいくつかの具体的な工夫を凝らすでしょう。
-
目標の「見える化」と進捗管理の徹底: 漠然と「お金持ちになりたい」と考えるのではなく、「30代で資産1,000万円」「40代で富裕層」といった具体的な数字目標を設定し、それを常に意識できる場所に貼り出したり、スマホの待ち受けにしたりします。そして、毎月、または四半期ごとに、現在の資産額や副業収入、支出を正確に把握し、目標とのギャップを確認します。(参考:[準富裕層世帯の資産報告] のように、定期的に資産を公開し、自身のモチベーションを維持する工夫も効果的です。)進捗が遅れていれば、何が原因かを分析し、改善策を検討します。
-
小さな成功体験を積み重ね、自分を褒める習慣: 例えば「今月は固定費を〇〇円安くできた!」「副業で初めて〇〇円稼げた!」といった、たとえ小さなことでも成功体験を喜び、日記に記録したり、自分を褒める習慣をつけます。これが次の行動へのポジティブなモチベーションにつながり、継続のエネルギーとなります。
-
「損切り」と「学び」の姿勢: 投資で一時的に含み損が出たり、試した副業が期待通りにいかなかったりすることは必ずあります。そんな時、「なぜうまくいかなかったのか」を冷静に分析し、それを次の行動に活かす「学び」の機会と捉えます。感情的に落ち込むのではなく、ビジネスライクに「改善点」を見つける姿勢が重要です。(参考:[感情に流されない投資こそが最強!])
-
情報収集とコミュニティの活用: 一人で全てを抱え込まず、信頼できる情報源(例:このnote!)から知識を得たり、同じ目標を持つ仲間と交流したりすることも有効です。SNSやオンラインコミュニティで情報交換をすることで、モチベーションを維持し、新しいアイデアを得ることもできます。私のnoteで発信している情報も、皆さんの情報収集の一助となるよう心がけています。時には、自分よりも先に進んでいる人の話を聞くことで、新たな視点やモチベーションが生まれることもあります。
-
「ゆるFIRE」という最終目標の意識: 最終的な目標として「ゆるFIRE」(完全にリタイアせず、好きなことをしながら働く生き方)を設定することで、長期的なモチベーションを維持します。これは、ただお金を貯めるだけでなく、その先にある「豊かな人生」を想像することにつながります。(参考:[資産5,000万円で「ゆるFIRE」は可能か?現実シミュレーション&体験談])このビジョンを持つことで、日々の節約や副業、投資への取り組みが、単なる我慢ではなく、未来への投資だと感じられるようになります。
資産形成は、一朝一夕で成し遂げられるものではありませんが、明確な目標設定、小さな成功体験の積み重ね、失敗からの学び、そして情報収集と自己管理という強固なマインドセットがあれば、どんな困難な状況でも行動を継続し、確実に30代での資産1,000万円達成、そして40代での富裕層入りという目標へと到達できるでしょう。この精神的な強さが、あなたの経済的自由を盤石なものにします。
6. おわりに:20代のあなたへ、私からのメッセージ
資産形成は、自分自身の人生をデザインする、最もエキサイティングでやりがいのある旅です。私も含め、多くの人が最初から全てを知っていたわけではありません。大切なのは、「今」この瞬間から、正しい知識を学び、小さな一歩でも行動を始めることです。
20代独身の時期は、お金では買えない最高の「資産」である「時間」を最大限に活用できる、まさにゴールデンタイムです。この時間を最大限に活用し、複利の力を味方につけ、そして自分自身の「稼ぐ力」を高めていくこと。これができれば、皆さんの未来は、今想像しているよりもはるかに明るく、豊かなものになるはずです。
私がこのnoteで伝えたかったことは、特別な才能や高収入がなくても、そして資産ゼロからでも、誰もが30代で資産1,000万円、そして40代で富裕層という目標を目指せるということです。私が実践してきた節約、投資、そして副業という3つの柱は、再現性のある普遍的な方法です。もちろん、私自身も完璧ではありませんし、これからも学び、成長し続けていきます。
このnoteを読み終えた今が、あなたの資産形成の新たなスタートラインです。まずは、今日できる小さな行動から始めてみましょう。例えば、使っていないサブスクを一つ解約する、フリマアプリで不用品を売ってみる、NISA口座開設について調べてみる、など、何でも構いません。
未来のあなたは、きっと今日のあなたに感謝するはずです。
一緒に、経済的自由を目指す旅を楽しみましょう。
まとめ
このnoteでは、「準富裕層の私がもしも20代独身で資産ゼロだったらどうやって資産形成するか」という仮説のもと、30代で資産1,000万円達成、そして40代で富裕層を目指すための具体的な「超実践ステップ」を徹底解説しました。
まず、20代のフェーズでは、資産ゼロから最初の「種銭作り」に全力を注ぎ、そのための固定費の見直しや、初期投資ゼロで始められる副業の具体的な方法を提示しました。これは、その後の資産形成の土台となる「貯める力」と「稼ぐ力」を身につける重要なステップです。同時に、少額からでもNISAを活用した投資信託の自動積立を始めることの重要性を強調しました。
次に、30代のフェーズでは、資産1,000万円という節目を越え、本業でのキャリアアップや副業の本格化によって「収入の柱」をさらに太くし、投資の積立額を加速させる戦略を詳述しました。私が実際に運用している「eMAXIS Slim 米国株式(S&P500)」と「iFreeレバレッジ NASDAQ100」を中心に、NISAを最大限活用しながら、資産5,000万円の準富裕層を目指す段階です。
そして、40代のフェーズでは、資産5,000万円を超えた準富裕層として、資産を守りながら無理なく富裕層(1億円以上)を目指すための、リスク管理と効率的な資産運用、そして出口戦略の検討について解説しました。
最後に、資産形成の旅を継続するために不可欠な**「行動し続けるためのマインドセット」**についても触れました。明確な目標設定、小さな成功体験の積み重ね、失敗からの学び、そして情報収集の重要性をお伝えしました。
このnoteに書かれていることは、全て私自身の経験と学びに基づいた実践的な内容です。今日からできる具体的な行動が満載ですので、ぜひこの情報を活用し、皆さんの資産形成の道を力強く歩んでいってください。私も皆さんの資産形成を応援し続けます。

コメント